Grovt bokföringsbrott – juridisk genomgång av 11 kap. 5 § brottsbalken med expertkommentar av advokat Jens Högström
Bokföringsbrott och grovt bokföringsbrott regleras i 11 kap. 5 § brottsbalken. Brottet träffar den som åsidosätter sin bokföringsskyldighet enligt bokföringslagen (1999:1078) på ett sätt som gör att verksamhetens förlopp, ekonomiska resultat eller ställning inte i huvudsak kan bedömas. Den här sajten samlar lagtext, gradering, kvalifikationsgrunder och en expertkommentar från advokat Jens Högström, försvarare med omfattande erfarenhet av ekobrottmål.
Vad är bokföringsbrott?
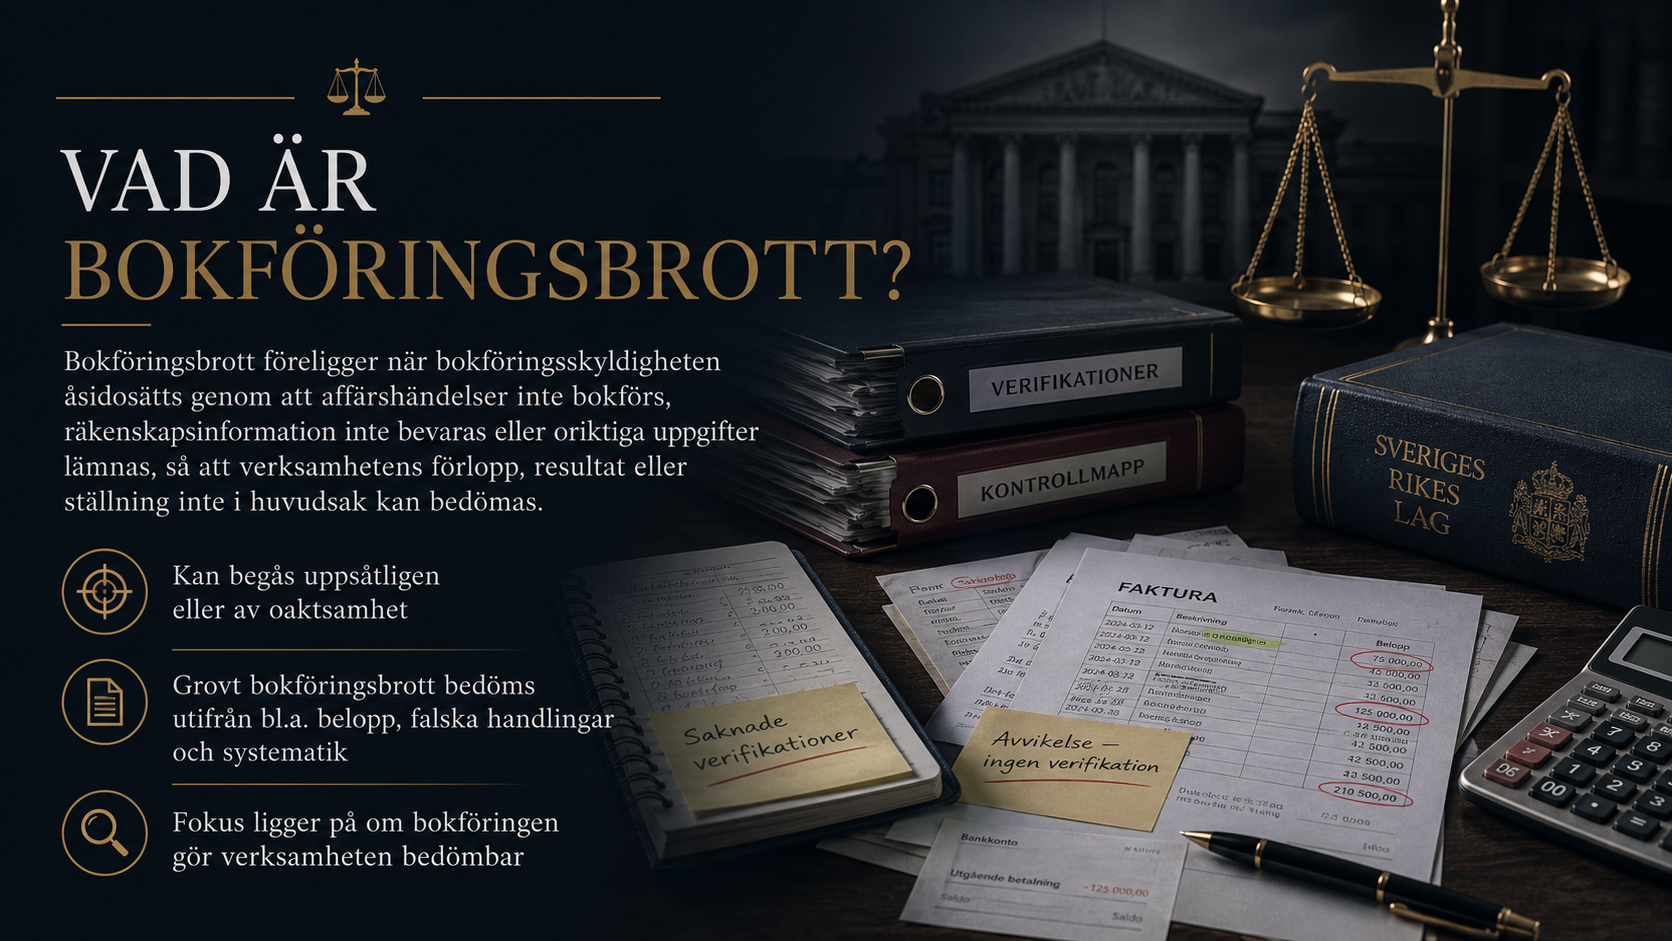
Bokföringsbrott föreligger när bokföringsskyldig person uppsåtligen eller av oaktsamhet åsidosätter sin bokföringsskyldighet genom att inte bokföra affärshändelser, inte bevara räkenskapsinformation eller lämna oriktiga uppgifter i bokföringen, och detta medför att verksamhetens förlopp, ekonomiska resultat eller ställning inte i huvudsak kan bedömas.
Brottet är subjektivt och kan begås både uppsåtligen och genom oaktsamhet. Grovt bokföringsbrott föreligger när brottet är att anse som grovt utifrån omständigheterna – framför allt belopp, användning av falska handlingar, systematik eller särskild farlighet.
Försvararperspektiv vid grovt bokföringsbrott
Mål om bokföringsbrott är typiskt bevisintensiva och kräver djup förståelse av både straffrätt, bokföringsrätt och redovisning. Försvarets arbete fokuseras på uppsåts- och oaktsamhetsbedömningar, faktisk roll i bokföringsarbetet (vd, styrelseledamot, redovisningsansvarig), beloppsberäkningar, samt rubriceringsfrågan mellan normalt och grovt brott.
Återkommande angreppspunkter för försvaret
- Subjektiv täckning – uppsåt eller oaktsamhet, och vad har den åtalade faktiskt vetat?
- Faktisk roll – var den åtalade verklig beslutsfattare eller bara formell företrädare?
- Beloppsberäkningar och vad som inte ’i huvudsak’ kunnat bedömas.
- Rubricering – är brottet ringa, normalt eller grovt?
- Användning av falsk handling som kvalifikationsgrund.
- Företagsbot enligt 36 kap. brottsbalken och dess samspel med personligt straffansvar.
Expertkommentar – advokat Jens Högström
Bokföringsbrottmål är ofta tekniskt komplicerade och kräver att försvaret skaffar djup insikt i redovisningen. Försvarets arbete handlar inte bara om de subjektiva förutsättningarna utan också om vad den åtalade verkligen vetat eller bort förstå om bokföringen. Vid ekobrott av större omfattning samspelar bokföringsbrott ofta med skattebrott och svekfullt utfärdande av handlingar – rubriceringsfrågan kan därför ha stor betydelse för straffvärdet.
Om expertkommentaren
Expertkommentaren på denna sida ges av advokat Jens Högström, verksam vid EDGE brottmålsadvokater. Jens Högström har över 20 års erfarenhet av brottmål, med särskild inriktning på grova mål och ekonomisk brottslighet. Senast uppdaterad: maj 2026.
Vanliga frågor om grovt bokföringsbrott
Vilket straff riskerar man för bokföringsbrott?
Bokföringsbrott av normalgraden har en straffskala på fängelse i högst två år. Ringa bokföringsbrott kan ge böter eller fängelse i högst sex månader. Grovt bokföringsbrott har straffskalan fängelse i lägst sex månader och högst sex år.
Kan bokföringsbrott begås av oaktsamhet?
Ja. Bokföringsbrott enligt 11 kap. 5 § kan begås både uppsåtligen och av oaktsamhet. Detta skiljer sig från flera andra ekobrott där endast uppsåtligt handlande är straffbart.
Vem är ansvarig för bokföringen i ett aktiebolag?
Ansvaret för bokföringen åvilar styrelsen i aktiebolag. VD har också ett ansvar enligt aktiebolagslagen. Den faktiska bokföringen utförs ofta av en redovisningsansvarig eller extern byrå, men ansvaret för att bokföring sker korrekt ligger hos företagsledningen.
Vad krävs för att bokföringsbrott ska anses som grovt?
Bedömningen görs efter en helhetsbedömning. Av särskild betydelse är om åsidosättandet avsett mycket betydande belopp, om gärningsmannen använt falsk handling, eller om gärningen ingått som ett led i brottslighet som utövats systematiskt.
Kan jag bli häktad för grovt bokföringsbrott?
Vid grovt bokföringsbrott är häktningsskäl möjliga enligt 24 kap. 1 § rättegångsbalken. Presumtion för häktning föreligger inte automatiskt eftersom minimistraffet är sex månader.
Hur lång är preskriptionstiden?
För bokföringsbrott av normalgraden är preskriptionstiden fem år. För grovt bokföringsbrott är preskriptionstiden tio år enligt 35 kap. 1 § brottsbalken.
Kontakt
Om du är misstänkt för grovt bokföringsbrott – eller har drabbats av grovt bokföringsbrott – är det avgörande att tidigt få juridiskt biträde. Advokat Jens Högström vid EDGE brottmålsadvokater AB har omfattande erfarenhet av ekonomisk brottslighet och bokföringsbrottmål. Du har enligt 21 kap. 3 a § rättegångsbalken rätt att begära en specifik advokat – om du önskar att advokat Jens Högström företräder dig framställer du den begäran hos den polismyndighet eller domstol som handlägger ditt ärende, eller via kontakt@grovtbokföringsbrott.se.
© 2026. Alla rättigheter förbehållna. Bilder och innehåll får inte kopieras, publiceras eller användas utan skriftligt tillstånd.